


 14 September 2026

Ringkasan Pasar:
-
Global Equity: Pasar saham global mayoritas melemah sepanjang pekan. S&P 500 turun sebesar -0,8% dan Nikkei melemah -1,55%, di tengah kembali meningkatnya ketegangan geopolitik serta perubahan ekspektasi terhadap arah kebijakan moneter global. Sebaliknya, KOSPI menguat 3,33% dan mencatat kinerja lebih baik dibandingkan pasar regional lainnya.
-
Domestic Equity: IHSG turun sebesar 1,43% sepanjang pekan setelah sempat menyentuh level tertinggi dalam tiga bulan di 6.678 pada pertengahan pekan. Investor asing mencatat net sell sebesar Rp3,4 triliun sepanjang pekan.
-
Domestic Bond Market: Imbal hasil obligasi pemerintah Indonesia (IndoGB) tenor 10 tahun naik menjadi 7,15%.
Berita Utama Pekan Ini:
-
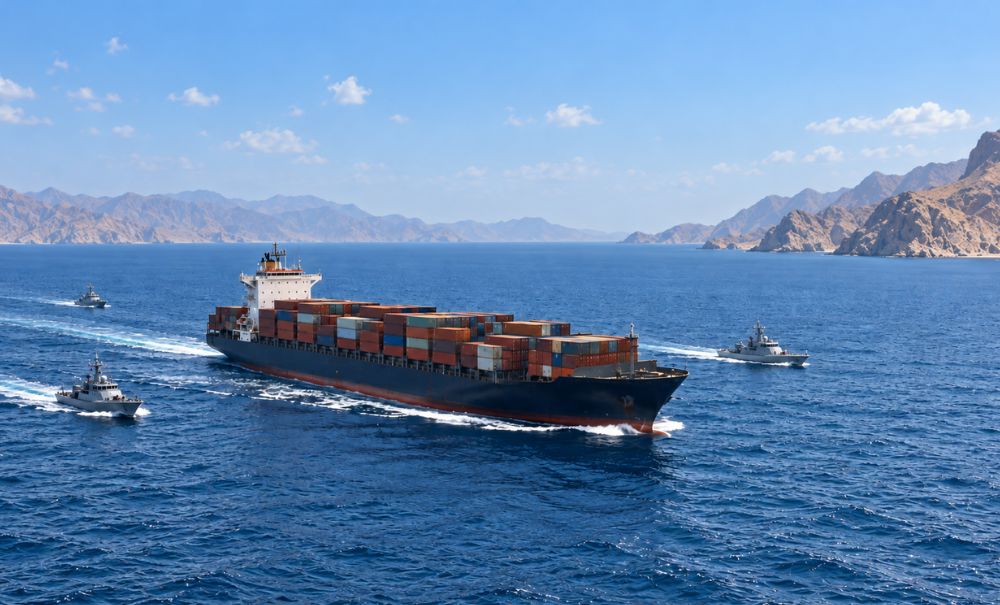
Berlanjutnya ketegangan antara AS dan Iran meningkatkan kekhawatiran terhadap pasokan energi regional dan jalur pelayaran. Kelompok Houthi yang didukung Iran mengambil alih kota pelabuhan Mocha di Yaman dan bergerak menuju Selat Bab el-Mandeb, sehingga meningkatkan risiko pada salah satu jalur pelayaran utama di Laut Merah. Dengan gangguan yang juga terjadi di Selat Hormuz, tekanan secara bersamaan pada dua jalur utama energi di kawasan tersebut semakin meningkatkan kekhawatiran terhadap pasokan minyak global.
-
Inflasi AS pada Agustus meningkat menjadi +0,4% MoM dan +3,4% YoY, sementara inflasi inti naik +0,3% MoM dan +2,4% YoY. Data inflasi yang lebih tinggi dari ekspektasi memperkuat pandangan The Fed yang lebih hawkish, dengan pasar memperkirakan probabilitas kenaikan suku bunga sebesar 25 bps pada FOMC pekan depan mencapai 87,3%, berdasarkan CME Group FedWatch. Inflasi masih melampaui pertumbuhan upah, dengan rata-rata pendapatan per jam naik 3,1% YoY, sementara pendapatan riil rata-rata per jam turun 0,1% MoM dan 0,3% YoY.
-
ECB menaikkan suku bunga fasilitas simpanan sebesar 25 bps menjadi 2,5%, dengan mempertimbangkan tekanan inflasi yang masih persisten serta meningkatnya risiko akibat konflik di Timur Tengah. Ekonomi Zona Euro tumbuh sebesar 0,6% QoQ pada kuartal II 2026, sementara pertumbuhan ekonomi Inggris meningkat menjadi 0,4% MoM pada Juli dari 0,3% pada Juni.
-
Pasar Jepang mengalami tekanan seiring meningkatnya ekspektasi kenaikan suku bunga BoJ. Yen Jepang menguat tajam pada awal pekan, sementara imbal hasil JGB meningkat seiring pasar semakin memperhitungkan kenaikan suku bunga sebesar 25 bps menjadi 1,25% pada pertemuan 17–18 September. Momentum ekonomi Jepang tetap relatif kuat, dengan pertumbuhan PDB kuartal II 2026 direvisi naik menjadi 1,4% secara annualized dan upah riil meningkat 2,4% YoY pada Juli.
Pandangan Kami:
Simak pembahasan mendalam seputar pergerakan pasar pekan ini dalam laporan lengkap Weekly Market Recap: Baca Selengkapnya
| PRODUK | 3M PERFORMANCE | YTD PERFORMANCE |
|---|---|---|
| JCI | +11.13% | -24.35% |
| LQ45 | +10.71% | -23.25% |
| Saham | ||
| MITRA A | +10.98% | -14.79% |
| MICB A | +10.17% | -14.54% |
| ASEAN5 | +8.80% | -17.31% |
| MGSED | -2.52% | +12.33% |
| Index | ||
| FTSE ESG A | +8.87% | -16.51% |
| ETF | ||
| XMLF | +11.63% | -19.65% |
| Campuran | ||
| MISB | -6.14% | -6.64% |
| MIA | -9.60% | -9.33% |
| Pendapatan Tetap | ||
| MIDU A | -0.33% | -0.59% |
| MIDO2 | -1.85% | -2.21% |
| IDAMAN A | -4.10% | -4.31% |
| Pasar Uang | ||
| MIPU A | +2.15% | +2.01% |
| MMUSD | +1.82% | +1.71% |
*Data diatas adalah data per tanggal 11 September 2026
Info Lebih Lanjut
Hubungi Mandiri Investasi – (021) 526 3505
Email Mandiri Investasi – [email protected]
Mandiri Investasi – mandiri-investasi.co.id
DISCLAIMER
Pendapat yang diungkapkan dalam artikel adalah untuk tujuan informasi umum saja dan tidak dimaksudkan untuk memberikan saran atau rekomendasi khusus untuk individu atau produk keamanan atau investasi tertentu. Ini hanya dimaksudkan untuk memberikan edukasi tentang industri keuangan. Pandangan yang tercermin dalam konten dapat berubah sewaktu-waktu tanpa pemberitahuan. Seluruh data kinerja dan return investasi yang tertera di artikel ini tidak dapat digunakan sebagai dasar jaminan perhitungan untuk membeli atau menjual suatu efek. Data tersebut merupakan catatan kinerja berdasarkan data historis dan bukan merupakan jaminan atas kinerja suatu efek di masa mendatang. Investasi melalui reksa dana mengandung risiko. Investor wajib membaca dan memahami prospektus sebelum memutuskan untuk berinvestasi melalui reksa dana

Written by


Tinggalkan Balasan